TCL華星收購(gòu)創(chuàng)科光電,投影賽道迎新玩家,技術(shù)服務(wù)成競(jìng)爭(zhēng)核心
TCL旗下顯示面板核心企業(yè)TCL華星光電技術(shù)有限公司(簡(jiǎn)稱“TCL華星”)收購(gòu)創(chuàng)科光電(深圳)有限公司(簡(jiǎn)稱“創(chuàng)科光電”)的消息,在顯示與投影行業(yè)引發(fā)廣泛關(guān)注。此次收購(gòu)標(biāo)志著在顯示技術(shù)領(lǐng)域深耕多年的TCL華星,正式以整合者的姿態(tài)進(jìn)入前景廣闊的投影顯示賽道,而“技術(shù)服務(wù)”能力被視為其破局的關(guān)鍵籌碼。
一、 強(qiáng)強(qiáng)聯(lián)合:面板巨頭與投影新銳的協(xié)同
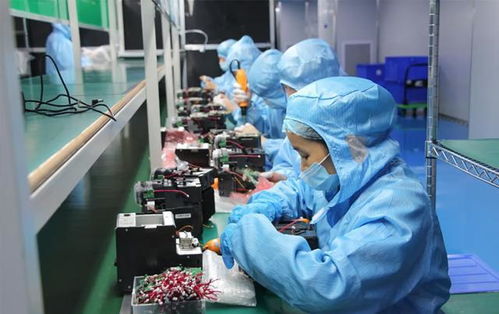
TCL華星是全球半導(dǎo)體顯示領(lǐng)域的領(lǐng)軍企業(yè)之一,在LCD、OLED、Mini/Micro LED等顯示技術(shù)領(lǐng)域擁有深厚的技術(shù)積累和龐大的產(chǎn)能。其產(chǎn)品廣泛應(yīng)用于電視、顯示器、筆記本電腦、車載顯示等多個(gè)領(lǐng)域。而創(chuàng)科光電作為一家專注于激光投影顯示技術(shù)研發(fā)與生產(chǎn)的創(chuàng)新企業(yè),在激光光源、光機(jī)引擎、整機(jī)設(shè)計(jì)等方面具備核心技術(shù)和快速的市場(chǎng)響應(yīng)能力。
此次收購(gòu)并非簡(jiǎn)單的業(yè)務(wù)擴(kuò)張,而是典型的產(chǎn)業(yè)鏈縱向整合。TCL華星可以將自身在顯示材料、芯片驅(qū)動(dòng)、精密制造、供應(yīng)鏈管理等方面的優(yōu)勢(shì),與創(chuàng)科光電在投影光路設(shè)計(jì)、圖像處理算法、整機(jī)集成等領(lǐng)域的專長(zhǎng)深度融合。這種“面板+光機(jī)”的一體化能力,有望顯著提升產(chǎn)品性能、優(yōu)化成本結(jié)構(gòu)并縮短研發(fā)周期,為市場(chǎng)帶來(lái)更具競(jìng)爭(zhēng)力的投影產(chǎn)品。
二、 投影賽道迎新玩家,競(jìng)爭(zhēng)格局生變
當(dāng)前,投影市場(chǎng),特別是家用智能投影和商用激光投影市場(chǎng),正處在快速增長(zhǎng)和技術(shù)迭代的關(guān)鍵期。市場(chǎng)既有極米、堅(jiān)果、當(dāng)貝等互聯(lián)網(wǎng)品牌,也有海信、長(zhǎng)虹等傳統(tǒng)家電巨頭,競(jìng)爭(zhēng)日趨激烈。TCL華星的入局,帶來(lái)了一個(gè)與眾不同的“變量”。
與傳統(tǒng)投影品牌或互聯(lián)網(wǎng)品牌不同,TCL華星的核心身份是上游技術(shù)提供商和制造商。其進(jìn)入整機(jī)市場(chǎng),不僅意味著產(chǎn)業(yè)鏈下游多了一個(gè)強(qiáng)大的競(jìng)爭(zhēng)對(duì)手,更可能以“技術(shù)服務(wù)商”的角色,為行業(yè)提供核心的光學(xué)引擎模組或技術(shù)解決方案。這種“既做運(yùn)動(dòng)員,又做教練員”的雙重身份,將深刻影響投影產(chǎn)業(yè)的合作與競(jìng)爭(zhēng)模式。對(duì)于其他整機(jī)品牌而言,未來(lái)在核心部件采購(gòu)與合作上將面臨新的選擇與權(quán)衡。
三、 技術(shù)服務(wù):新玩家的核心破局點(diǎn)
在公告中,“技術(shù)服務(wù)”被置于突出位置,這揭示了TCL華星此次戰(zhàn)略布局的核心邏輯。在投影行業(yè)同質(zhì)化競(jìng)爭(zhēng)加劇的背景下,單純的硬件參數(shù)堆砌已難以形成持久壁壘。未來(lái)的競(jìng)爭(zhēng)將更多圍繞畫(huà)質(zhì)調(diào)校、智能交互、生態(tài)融合、場(chǎng)景化解決方案等“軟實(shí)力”展開(kāi)。
TCL華星憑借其顯示領(lǐng)域的深厚功底,在以下幾個(gè)方面具備獨(dú)特的技術(shù)服務(wù)優(yōu)勢(shì):
- 畫(huà)質(zhì)引擎與芯片級(jí)調(diào)校:能夠?qū)⒏叨穗娨曨I(lǐng)域的畫(huà)質(zhì)處理算法(如色彩管理、動(dòng)態(tài)對(duì)比度、超分辨率等)遷移至投影產(chǎn)品,實(shí)現(xiàn)更精準(zhǔn)、更極致的色彩與清晰度表現(xiàn)。
- 新型顯示技術(shù)融合:結(jié)合其在Mini LED背光、量子點(diǎn)等領(lǐng)域的領(lǐng)先技術(shù),有望開(kāi)發(fā)出亮度更高、色域更廣、對(duì)比度更強(qiáng)的革命性投影光機(jī)方案。
- 智能化與互聯(lián)互通:背靠TCL強(qiáng)大的智能終端生態(tài)系統(tǒng),可輕松實(shí)現(xiàn)投影儀與電視、手機(jī)、平板、智能家居設(shè)備的無(wú)縫聯(lián)動(dòng),打造全場(chǎng)景智慧顯示體驗(yàn)。
- B端解決方案能力:針對(duì)教育、辦公、工程等商用領(lǐng)域,可提供從硬件定制到軟件系統(tǒng)、內(nèi)容管理的全方位技術(shù)服務(wù)和集成解決方案。
通過(guò)向行業(yè)輸出這些高附加值的技術(shù)服務(wù)與核心模組,TCL華星有望在提升自身品牌產(chǎn)品競(jìng)爭(zhēng)力的推動(dòng)整個(gè)投影產(chǎn)業(yè)的技術(shù)升級(jí)與價(jià)值重塑。
四、 展望:產(chǎn)業(yè)鏈整合加速,技術(shù)驅(qū)動(dòng)未來(lái)
TCL華星收購(gòu)創(chuàng)科光電,是顯示產(chǎn)業(yè)鏈向下游高價(jià)值應(yīng)用延伸的典型案例。它預(yù)示著投影行業(yè)的競(jìng)爭(zhēng)正從營(yíng)銷與渠道戰(zhàn),轉(zhuǎn)向更深層次的核心技術(shù)、供應(yīng)鏈整合與生態(tài)服務(wù)能力的較量。
對(duì)于消費(fèi)者而言,更多實(shí)力玩家的加入將加速技術(shù)創(chuàng)新和產(chǎn)品迭代,有望以更優(yōu)的價(jià)格獲得體驗(yàn)更出色的產(chǎn)品。對(duì)于行業(yè)而言,產(chǎn)業(yè)鏈的垂直整合將成為趨勢(shì),擁有核心技術(shù)、關(guān)鍵部件供應(yīng)能力和完整服務(wù)體系的廠商,將在未來(lái)的格局中占據(jù)更主動(dòng)的位置。
可以預(yù)見(jiàn),以TCL華星為代表的“技術(shù)派”新玩家的入場(chǎng),將為投影賽道注入新的活力,一場(chǎng)以“技術(shù)服務(wù)”為內(nèi)核的升級(jí)競(jìng)賽已然拉開(kāi)序幕。
如若轉(zhuǎn)載,請(qǐng)注明出處:http://m.lelee.cn/product/56.html
更新時(shí)間:2026-10-05 10:03:28